

目次
こどもNISAの申し込みと投資はいつから?
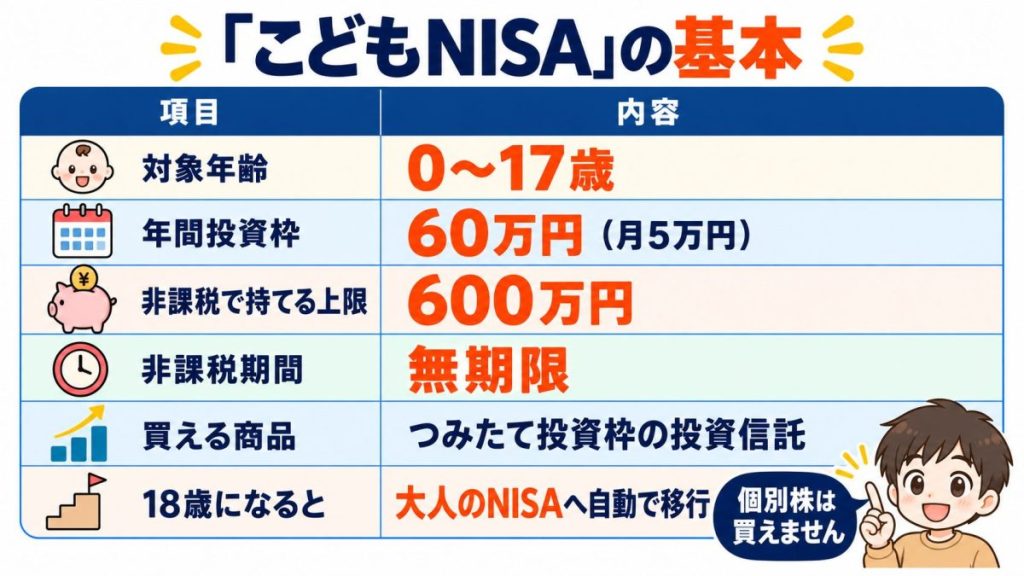
こどもNISAは、0〜17歳の子ども名義で口座をつくり、親が代わりに運用の判断をする制度です。1年間に投資できる上限は60万円、子ども1人あたりの非課税で持てる上限は600万円です。
利益に税金がかからない期間は無期限。買えるのは、長く積み立てる投資に向いた投資信託(プロが複数の株などにまとめて投資してくれる商品)に限られ、18歳になると、大人向けのNISAのつみたて投資枠へ自動で引き継がれる仕組みです。
2026年10月から受け付け開始
こどもNISAの申し込みは、2026年10月から一部の金融機関で始まっています。制度が始まる2027年1月から積み立てを開始したい場合は、事前に申し込みをしておきましょう。
口座の開設は2027年1月以降
申し込みをしてもすぐに口座開設できるわけではありません。こどもNISAの口座は、金融機関の確認に加えて、税務署での確認も必要になります。そのため、2026年10〜12月に申し込んだ場合でも、口座が実際に開設されるのは2027年1月以降です。
書類に不備があると、その分開設が遅れることもあります。申し込みのときは、記載漏れがないかていねいに見直しておきましょう。
投資のスタートは2027年1月
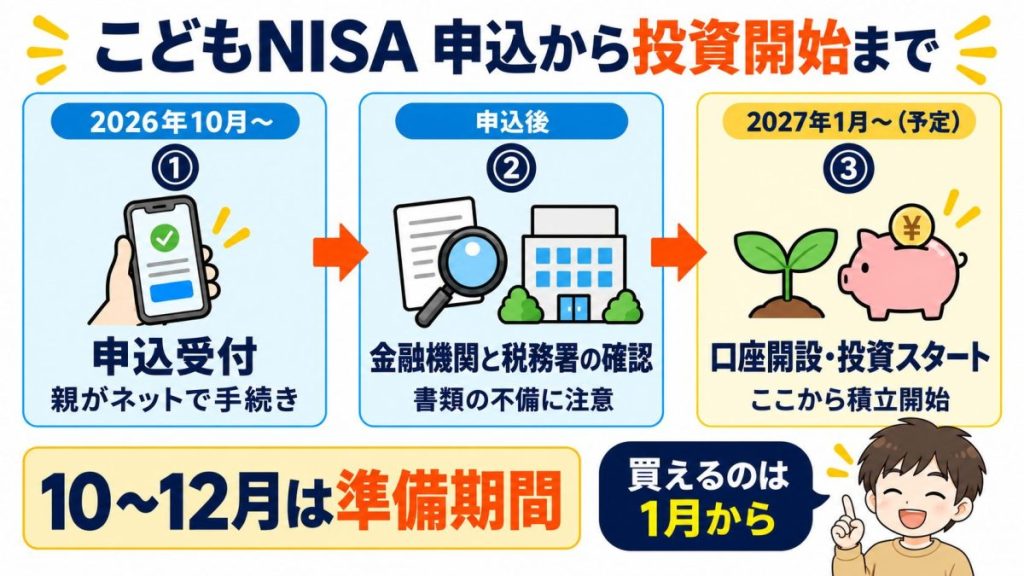
実際に投資信託を買えるようになるのは、制度が始まる2027年1月からの予定です。2026年の秋から年末までは「準備期間」と考えて大丈夫ですよ。
10月に申し込んだ人も12月に申し込んだ人も、投資を始められるタイミングは同じ1月以降になります。
こどもNISAの申し込み前に準備するものは?
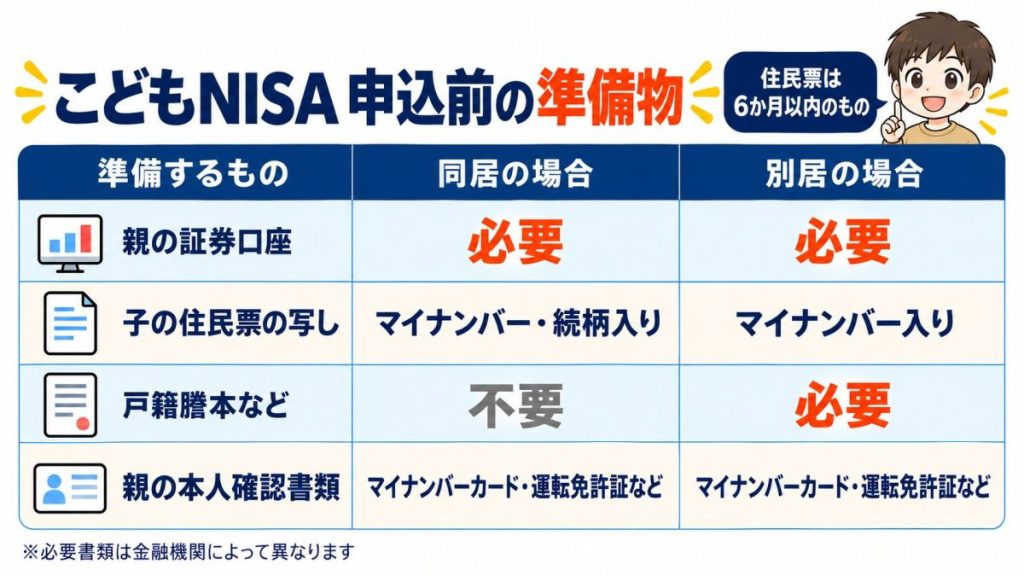
申し込み前に以下の3点を準備しておきましょう。
- ・親権者の証券口座
- ・子どものマイナンバー入りの住民票
- ・親の本人確認書類
親子が別々に住んでいる場合は、親子の関係を証明する戸籍謄本などが必要です。細かい条件は、申し込む会社の案内で確かめてくださいね。
親権者の証券口座
一般的に、こどもNISAの口座開設には、申し込む金融機関に親権者の口座も必要です。例外として、PayPay証券では12〜17歳なら親権者の口座がなくても申し込めます。ただし、親権者の同意は必要です。
親権者の口座がない場合は、先に口座をつくりましょう。金融機関によっては、親子の口座を同時に申し込めるところもあります。
マイナンバー入りの住民票
親子が同居している場合は、子どものマイナンバーと続柄が載った住民票の写しを用意します。楽天証券の場合、世帯全員が記載されていて、発行から6か月以内のものが条件です。住民票を取るときは、マイナンバーと続柄を載せる設定にするのを忘れないようにしましょう。
別居の場合は、住民票に加えて戸籍謄本などの書類が必要です。取り寄せに日数がかかることもあるので、早めに準備しておくと安心ですよ。
親の本人確認書類
親の本人確認書類も必要です。マイナンバーカードや運転免許証が代表的で、スマホで撮影してアップロードできる金融機関が多くなっています。
健康保険証や資格確認書が使えるかは金融機関で扱いが違うので、申し込み前に見ておきましょう。
こどもNISAの金融機関選びで見る点は?
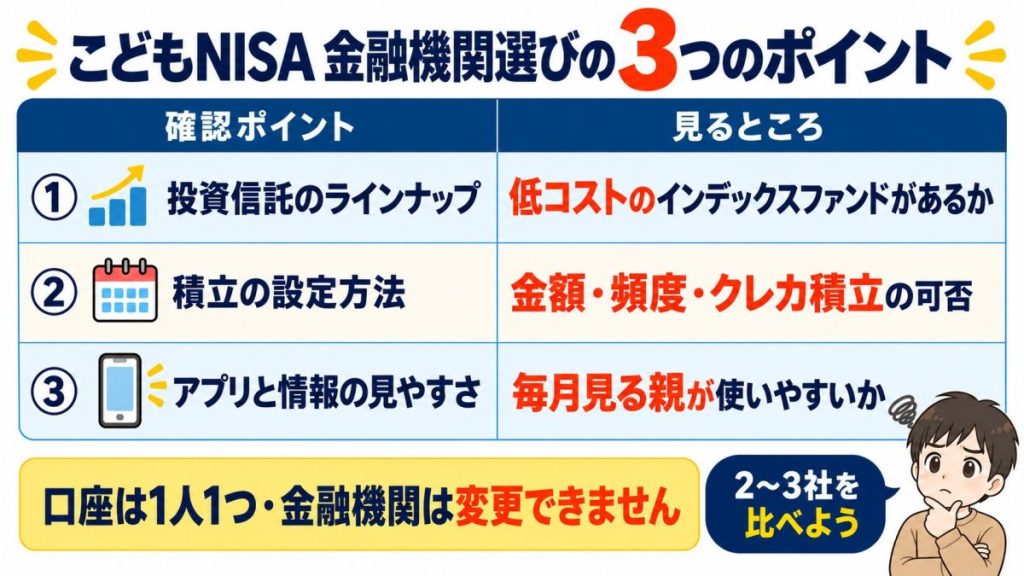
こどもNISAの口座は、子ども1人につき1つだけです。大人のNISAと違って、あとから金融機関を変えることはできません。からこそ、最初の金融機関選びが大切です。
特に次の3つのポイントは押さえておきましょう。
- ・投資信託のラインナップ
- ・積み立ての設定方法
- ・アプリと情報の見やすさ
投資信託のラインナップ
こどもNISAで購入できる投資信託の銘柄数は、金融機関によって異なります。ラインナップの多さで選ぶなら、300銘柄以上を取り扱う楽天証券やSBI証券が選択肢として挙げられます。
似たような銘柄で迷った場合は、手数料(信託報酬、購入時手数料など)の安さや純資産総額の高さで選ぶのがポイントです。
積み立ての設定方法
毎月いくらから積み立てられるか、毎日や毎週など頻度を選べるかは、金融機関によって違います。クレジットカードでの積み立てが使えるかどうかも、会社ごとに対応が分かれます。
ポイントを重視したいなら、こどもNISAで使えるかを申し込み前に確かめておきましょう。
アプリと情報の見やすさ
こどもNISAの口座をチェックするのは、基本的に子どもではなく親権者です。アプリが使いにくかったり、残高が見づらかったりすると、だんだん見なくなってしまいますよね。
金融機関選びで迷った場合は、アプリの使いやすさも判断基準の1つにすることをおすすめします。
こどもNISAの申し込みに備える3ステップ
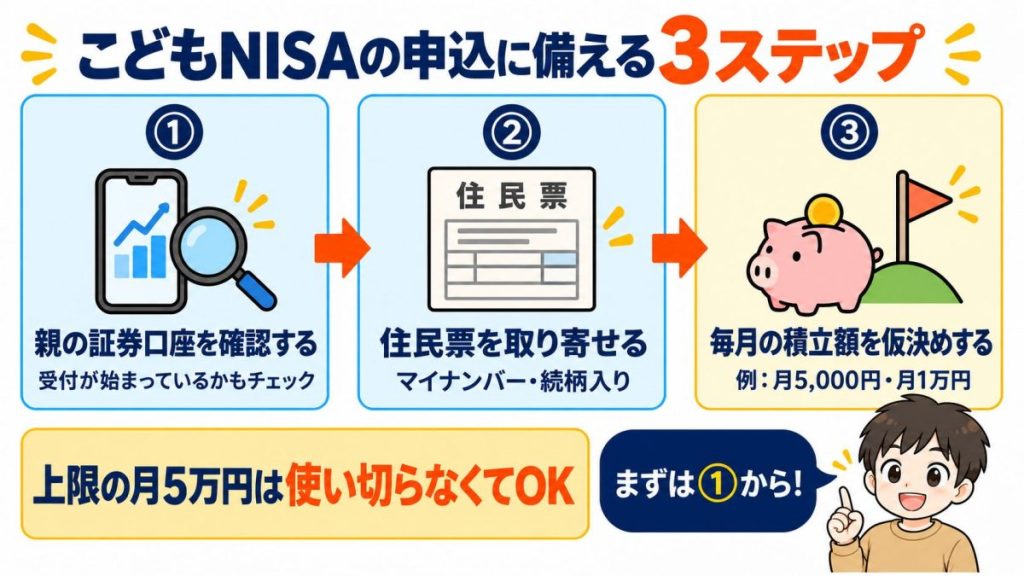
ここからは、今日からできる準備を3つのステップで紹介します。
- 親の証券口座を確認する
- 住民票を取り寄せる
- 毎月の積立額を仮決めする
1. 親の証券口座を確認する
こどもNISAを始めるには、親権者の証券口座も必要です。ない場合は、まず親権者の口座開設を済ませましょう。
2. 住民票を取り寄せる
次に、子どものマイナンバーと続柄が載った住民票の写しを取り寄せます。発行から6か月以内という条件がある金融機関が多いので、申し込みの時期に合わせて取るのがおすすめです。
3. 毎月の積立額を仮決めする
最後に、毎月いくら積み立てるかを仮に決めておきましょう。年間の上限60万円は、月に直すと5万円です。ただし、これはあくまで上限で、使い切る必要はありません。
たとえば、月5,000円なら1年で6万円、月1万円なら1年で12万円です。児童手当の一部を回すなど、家計に無理のない金額から考えてみてください。
まとめ|子どもの将来資金作りに向けて計画を立てよう
こどもNISAは、子どもの将来資金のために非課税でお金を運用できる制度です。10月から事前申し込みが始まり、投資のスタートは2027年1月からです。
こどもNISAを始める場合は、以下のポイントを押さえておきましょう。
- ・親の口座、住民票、本人確認書類をそろえる
- ・2〜3社を比べて、長く使える金融機関を選ぶ
- ・生活防衛資金を残したうえで、無理のない金額から始める
こどもNISAの場合、途中で金融機関の変更ができません。商品のラインナップやアプリの使いやすさ信頼性などをもとに、金融機関は慎重に選びましょう。購入する投資信託や積立金額を決めるのは、口座開設が完了してからでも問題ありませんよ。
※本記事の内容は2026年11月時点の情報にもとづくものです。制度の詳細や受け付け状況、必要書類は金融機関によって異なり、今後変更される可能性があります。最新の情報は各金融機関の公式サイトでご確認ください。
※本記事は特定の金融機関や金融商品をおすすめするものではありません。投資は元本保証がなく、損失が生じる可能性があります。
参考資料
↓↓こちらの連載もおすすめ↓↓
※画像はすべて著者提供
記事執筆

ミライズFPオフィス代表を務める独立系ファイナンシャルプランナー(FP)。2児の父親でもあり、自身の子育て経験を活かし、子育て世帯の家計管理や資産形成をわかりやすく伝えることを得意としている。金融メディアでの執筆・監修など、活動の幅は多岐にわたる。