

目次
子どもの金融教育に悪影響を及ぼすNGなお小遣いの渡し方とは?
――まず、子どもの金融教育という観点から、「これは避けたほうがいい」というお小遣いの渡し方はありますか?
にぐ先生 大きく3つあると思います。
1.「必要なときに都度渡す」
2.「キャッシュレスで渡す」
3.「必要最低限の額しか渡さない」
――「必要なときに都度渡す」のは何が問題なのでしょうか?
にぐ先生 大人になってお金に困らないようにすることを金融教育の目的とするなら、子どものうちから「どうやって使うか」「どうやって残すか」を考える経験が必要ですよね。
この点、必要なときにその都度渡す方法だと、子ども自身がお金の計画を立てたり、管理したりする機会がなくなってしまいます。経験がないと限られた予算でやりくりする能力が身に付かず、大人になってから必要な住居費などを浪費に回してしまったり、お金に困って借金を重ねたりすることになりかねません。
キャッシュレス決済で欲望にアクセルがかかってしまう!?
――キャッシュレスは親がわざわざ現金を引き出して用意する手間が省け、アプリなどで利用履歴や使い道をいつでも確認できるという点で便利ですよね。
にぐ先生 たしかにそうなんですが、子どもの金融教育上は、おすすめできません。理由としてはやはり「お金を使っている感覚」を持ちにくくなるからです。
現金なら、お財布から1,000円札が1枚、500円玉が1枚と減っていくことで、支払いの痛みを実感しやすいでしょう。ところが、画面をタップするだけのキャッシュレスでは、お金が減っていく感覚が分かりにくい。
さらに恐ろしいことに、海外の研究では、キャッシュレスで買い物をした瞬間に脳が快感を覚えて、さらに消費欲が喚起されるおそれがあるというデータまであるのです。
つまり、キャッシュレス決済には脳の欲望のブレーキを壊すだけでなくアクセルを踏み込ませる効果があるといえます。なのでお小遣いは現金で、できれば100円玉など細かい硬貨に分けて渡してほしいと思います。
「必要最低限のお小遣い」では、お金の管理を学べない?
――3つ目の「必要最低限しか渡さない」というのは、少し意外です。親としては、たくさん渡すより無駄遣いが減りそうな気がしますが。
にぐ先生 ここは、まさに多くの親御さんが誤解しやすいところだと思います。しかし、必要最低限のお小遣いは、金銭教育にとってマイナスです。
例えば、小学生の子どもに1か月に500円のお小遣いを渡していたとします。今のご時世、500円なんてお菓子やシールなどをちょっと買うだけですぐになくなってしまいますよね。当然、貯金の経験などできっこありません。そうした習慣が続くと、子どもがいつしか「もらったお金は全て使い果たす」という感覚を身に付けて、それが大人になってからも払拭できないおそれがあります。
お小遣い教育の本質は、「限られた予算の中で、何にいくら配分するか」を子ども自身に考えさせることです。必要最低限のお小遣いは、予算管理の練習ができないという点でおすすめできません。
10歳の子どもに毎週1,000円も? にぐ先生流「お小遣いの極意」とは
――では、具体的にお小遣いはいくらくらい渡すのがよいのでしょうか?
にぐ先生 高学年以降であれば、「年齢×100円/週」、低学年以下なら「年齢×50円/週」をおすすめしています。本のタイトルにもあるように、10歳なら1,000円という計算です。ただし、これはあくまで目安であって、大事なのは、その金額を子ども自身が管理できるかどうか。管理できるのであれば、極端な話、年齢×1,000円でもいいんですよ。
――10歳に毎週1,000円は多いように感じますが…。
にぐ先生 「お小遣い=子どもが自由に浪費していいお金」という一般的な感覚ではそう感じられるかもしれませんね。しかし、僕がアカデミーで教えているお小遣い制度では、1,000円を全て娯楽に使っていいわけではありません。この1,000円のなかには、学校で使う文房具費、習い事や部活の備品、交通費なども含まれます。
つまり、親が払っていた子どものためのお金の一部を、お小遣いの中に組み込んで子どもに管理してもらうという考え方です。毎週1,000円といっても、子どもが本当に自由に使えるのはごく一部ということになります。一見するとお小遣いアップのように見えますが、実は家計の割り振りの問題で、支出が増えるわけではないのでご安心ください。
――習い事や部活にかかる費用をお小遣いに組み込むんですね。ただ、それだけの金額を子どもが管理できるのかという不安もあります。
にぐ先生 もちろん、子どもの必要経費のうち、どのくらいの金額をお小遣いに割り振るのかは、子どもの管理能力しだいです。例えば、部活の遠征費が毎月3,000円かかるとします。子どもにはそのうち2,000円、つまり週に500円負担してもらって残りの1,000円は親が出すというルールにしてもよいと思います。
ポイントは、「使ってはいけないお金」をあえて子どもに渡すこと。大人になったら、給料を全て使い切るのではなく、住居費などは確保しておく必要がありますよね。その習慣を子どものうちからお小遣い制度を通して身に付けるというイメージです。
お小遣いを単なる「子どもの娯楽費」としてあげっぱなしにするのはもったいない。家庭でしかできない金融教育の教材として親が少しだけ仕組みを作ってあげるのがよいと思います。
高学年からは「Needs → Give → Save → Invest → Wants」の順にお金を配分
――お小遣いを金融教育の教材とするための仕組みについてもう少し具体的に教えてもらえますか?
にぐ先生 アカデミーでのお小遣い制度では、高学年以降なら、お小遣いを5つの項目に分けて考えます。
「Needs(ニーズ)」「Give(ギブ)」「Save(セーブ)」「Invest(インヴェスト)」「Wants(ウォンツ)」です。
低学年以下は、まずお金を扱う経験をすることが大切なので、もう少しシンプルに「Give」「Save」「Spend(スペンド)」の3つに分類します。
ポイントは、この順番です。まず「Needs」。学校や習い事などの必要経費を確保する。次に「Give」は寄付など人のために使うお金、「Save」は貯めておくお金、「Invest」は投資に回すお金。そして、最後に残ったものが「Wants」、つまり自分がほしいものに自由に使えるお金です。低学年以下では、寄付と貯金以外は「Spend」、つまり使っていいお金ということになります。
「Wants」を最初に確保して、残ったら貯金、という考え方ではありません。大切なものから順番に取り分けていって、最後に残ったものを自分の楽しみに使う。ここが大事なんです。
金融教育において「寄付」が重要な理由とは?
――低学年でも高学年でも、「Give」の優先順位が高いのが意外です。なぜ「Save」よりも先なのでしょうか?
にぐ先生 日本人は、寄付や誰かのためにお金を使うことを、普段あまり意識しない傾向があります。でも、自分のためだけではなく、誰かのためにお金を使う経験も大切です。自分が社会の一員だと感じたり、誰かの役に立つ喜びを知ったりするきっかけになります。
とはいえ、最初から大きな金額を寄付する必要はありません。お小遣いの1%くらい、毎週10円程度でも十分です。「どこに寄付したい?」と子ども自身に選んでもらうと、世の中にはどんなことで困っている人がいるのか、どんな活動があるのかと、社会にも目を向けるようになります。
――「自分のお小遣いは、全部自分のために使いたい!」とはならないでしょうか。
にぐ先生 意外とそうでもないんですよ。子どもは、大人が思っている以上にいろんなことに興味を持ちます。
以前、小学1年生の男の子のご家庭から、面白い報告をいただきました。その子は、それまでお金をもらうと、とにかくカプセルトイに使いたがっていたそうです。そこで親御さんが、貯金箱も用いながら「Give」「Save」「Spend」とお金を分けるルールを教えたところ、その子は寄付に興味を持つようになった。
そして、「カプセルトイに使ったら、こっちのお金が残らない」ということに気づいて、しなくなったそうです。さらに、身の回りのことや社会にも関心を持つようになり、最終的には自分で寄付先を決めたと聞いています。
――小学1年生でも、そこまで考えられるんですね!
にぐ先生 そうなんです。「こっちに使ったら、こっちには使えない」「今使ったら、未来には使えない」というのは、大人からすれば当たり前のことですよね。でも、子どもは実際に自分のお金を分けて、使ってみることで理解していきます。「子どもだから、まだわからないだろう」と決めつけるのではなく、まずは項目やルールを伝えてみることが大事だと思います。
大金を渡して、子どもが本当に管理できる?
――子どもにまとまった金額を渡すと、「Wants」のお金だけでは足りなくて、「Needs」のお金まで使いこんでしまうのでは? という不安もあります。
にぐ先生 そこは、子どもに最初から丸投げしないことが大切です。子どもがまだ5つの分類をきちんと理解していない段階で、「あとは自分で管理してね」と渡してしまったら、好きなことに使ってしまうのも無理はありません。
まずは親が「Needs」「Give」「Save」「Invest」「Wants」それぞれの意味とルールをしっかり教えてあげる。そのうえで、実際に使い分けやすい仕組みをつくってあげるべきだと思います。
例えば、5つの貯金箱に分けてお金を入れて、とくにNeedsの貯金箱はリビングなどに置き、子どもが勝手に持ち出して使えないようにする、といった方法です。
――なるほど。子どもに管理を任せるだけではなく、最初は親が仕組みを作って、正しい使い方を身に付けてもらうんですね。
にぐ先生 そうです。あとは、実際にやってみてやりくりがうまくいかなかった際、親が安易に穴埋めするのはNGですが、かといって感情的に叱りつけるのも望ましい対応ではありません。
親子でお金について気軽に話し合える関係を作ることも、お小遣い制度の目的のひとつです。子どもが委縮しないように、「どうして足りなくなったんだろう?」「次はどうすればいいかな?」と一緒に原因を振り返り、必要であればルールをアップデートしていきましょう。
子どもが小さいうちの失敗は、大人になってからの借金や財政破綻に比べれば、非常に安い授業料です。大切なのは、失敗を「ダメだった」で終わらせず、「ここからどうやってばん回するか」を親子で考え、計画を立てて実行すること。そうした経験を重ねることで、子どもの金銭管理能力は高まっていきます。
週1回の「オコヅカイギ」で親子のコミュニケーションが増える
――お小遣いを渡す頻度は、月1回ではなく週1回がおすすめということですが、なぜでしょう?
にぐ先生 ひとつは、振り返りがしやすいからです。月1回だと、1か月前に何を買ったかなんて、子どもはなかなか覚えていませんよね。週1回なら、「これは買ってよかった」「これは買わなくてもよかった」と、そのときの経験を思い出して振り返ることができます。
例えば大人でも、旅行先で勢いで買ったものを、家に帰ってから「これ、いらなかったな」と思うことがありますよね。でも、一度失敗したからこそ、次から「これは買わなくていいな」と判断できるようになる。子どもも同じです。自分のお金を何に使ったのか、その結果どう感じたのかを振り返ることで、少しずつ「お金の使い方」が上手になっていきます。
――毎週となると、親の負担も大きそうですが…。
にぐ先生 そんなに時間をかける必要はありません。週に5分くらいでいいんです。僕はこれを「オコヅカイギ」と呼んでいます。お小遣い帳などを見ながら、「今週どうだった?」と話すだけでも十分です。「何を買ったの?」「買ってみてどうだった?」と聞いて、子どもの話を聞いてあげる。そうやって親子で一緒に振り返る時間をつくるんです。
その際、親から見ると明らかに無駄に見える買い物もあると思いますが、「なんでこんなもの買ったの?」「こんなのいらないでしょ」と評価したり価値観を押し付けたりするのは避けましょう。なぜかというと、親が「それはダメ」と否定してしまうと、子どもが親に買ったものを見せなくなったり、お金の使い方について話してくれなくなったりするおそれがあるからです。
大人だって買い物に失敗することはいくらでもありますし、自分の好きなものにダメ出しされたら、その相手にはもう話す気が失せてしまうのではないでしょうか。子どものお金の使い道もそれと同じです。
「オコヅカイギ」は、親が子どものお金の使い方をチェックして、正解を教える時間ではありません。子どもが実際にやってみたことを一緒に振り返り、必要なときには親がサポートする時間です。親は「お金の先生」というより、子どもが自分で考えられるように支える「パーソナルトレーナー」のような存在。そんな感覚で見守ってもらえたらと思います。
子どもの投資は「儲けるため」ではなく経験のため
――「Invest」、投資についても、子どものうちから経験させていいのでしょうか?
にぐ先生 もちろん、個人差はありますが、早ければ小学校4年生くらいでしょうか。児童心理学では5年生くらいからは形式的操作期といって、抽象的な思考や仮説的な推理ができるようになるといわれているので、投資に合っているように思います。
ただ、子どもの投資で大事なのは、儲けることではありません。例えば、エンタメ、宇宙、自動運転など、子どもが興味を持ちそうなテーマの投資信託や個別株をいくつか見せて、「どれにしてみたい?」と選んでもらう。そして、買ったら最低でも1年は保有して、「上がったね」「下がったね」「なんでだろう?」と親子で話すだけで十分です。
小学生なら、資産の金額が毎日変わることを見るだけでも面白いと思いますし、そうした「お金がこういうふうに動くんだ」という実体験が、金融教育として非常に意味があると僕は考えます。だから、金額は小さくて構いません。むしろ気楽に眺められるように、子どものお小遣いの範囲内の100円台などで始めるのがおすすめです。
金融教育で大切なのは「教える」よりも、親子で一緒に経験すること
――最後に、子どもの金融教育に取り組む親御さんに伝えたいことはありますか?
にぐ先生 投資もお小遣いも、あくまで手段なんです。大切なのは、子どもが自分で考えて、「これに使おう」「これは貯めよう」と選択する経験を積むこと。そして、その結果を振り返って、また次の選択につなげていくことです。そのためには、親のサポートがすごく大事です。
実際に、お小遣い教育を始めたご家庭からは、子どもが何を考えているのかわかるようになった、親子の会話が増えた、という声も聞きます。「高配当株がほしいから」と貯金を始めた小学生の男の子、中学1年生でFP3級を取った子もいました。こうした変化が起きているご家庭に共通しているのは、親が「はい、子どもだけでやってね」と任せているのではなく、一緒に真剣に取り組んでいることなんです。
最初はルールを決めるだけでも時間がかかるかもしれません。でも、まずは毎週5分でもいいので、子どもと一緒にお金について考える時間を作ってほしいですね。
こちらの記事もおすすめ
お話を聞いたのは
ファイナンシャルプランナー。金融教育を行う「おやこde資産形成アカデミー」を運営するほか、YouTubeチャンネル「大人のためのFP教室 教えて!にぐ先生!」で、お金や資産形成について発信。証券会社勤務を経て、子どもから大人まで幅広く金融教育に取り組んでいる。著書に『10歳の子どもには毎週1000円渡しなさい』(飛鳥新社)など。

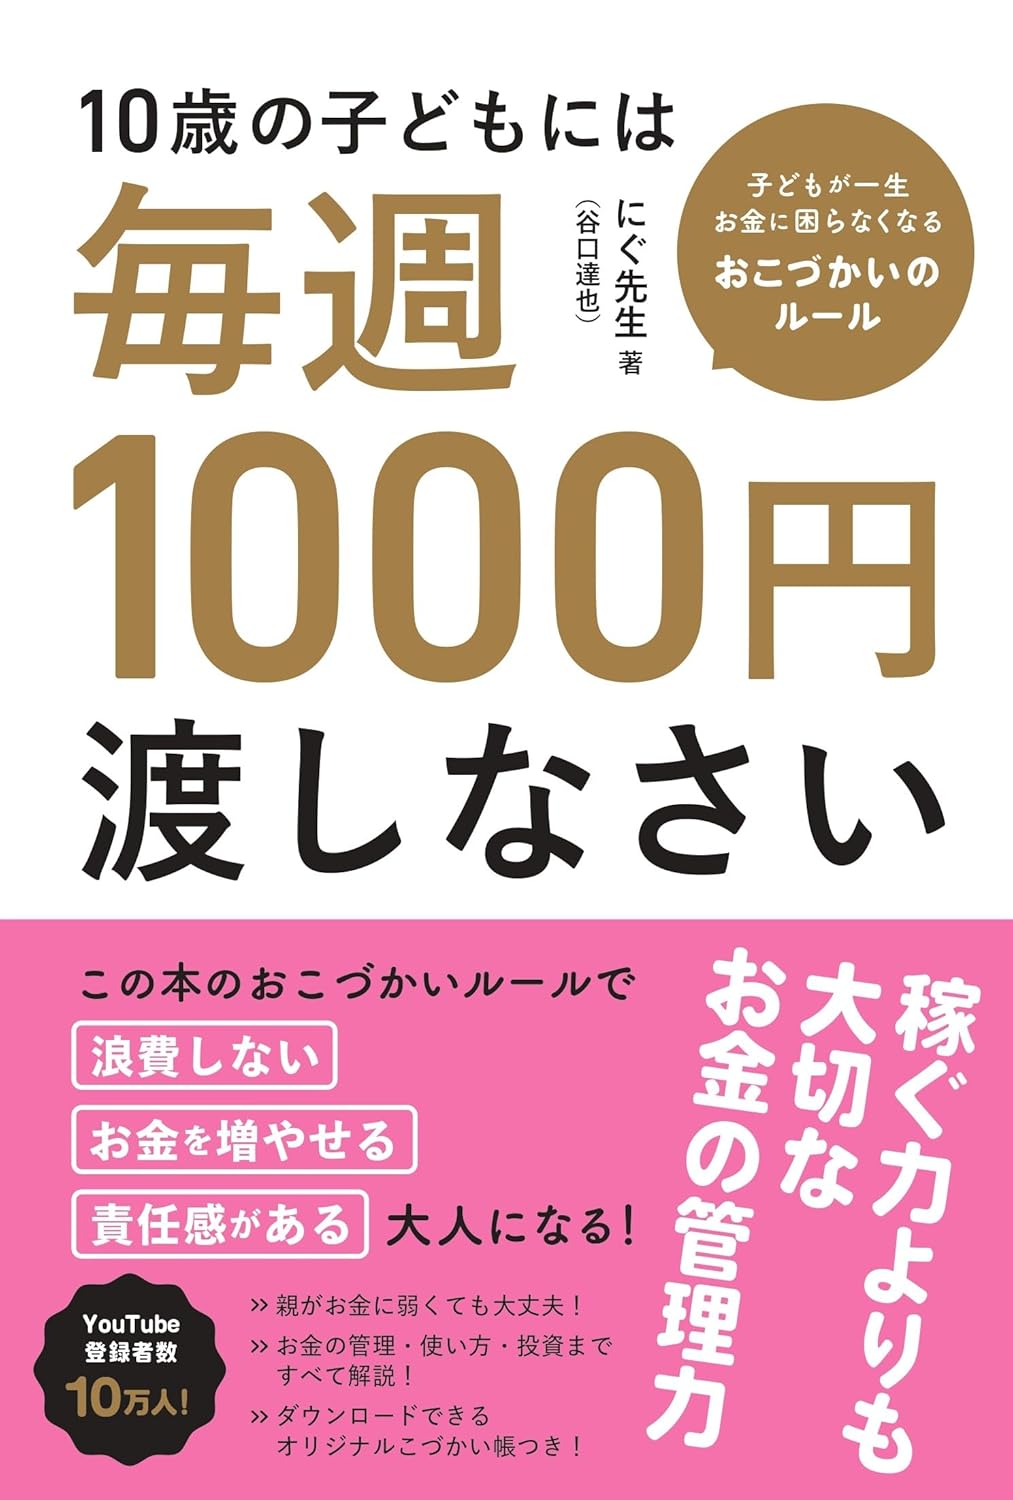
インフレやキャッシュレス化など、お金を取り巻く環境が変化する今、子どもにどのような金融教育をすればいい? 本書では、家庭でできる金融教育の入り口として「おこづかい」に注目。お金を使う、貯める、寄付する、投資する、必要な支出を管理するといった経験を通して、子ども自身がお金について考え、管理する力を育てる方法を紹介しています。親子で実践できる「おこづかい教育」の考え方がわかる一冊です。
この記事を書いたのは

成人までの人生を受験勉強にささげた結果、東京大学文学部卒業。その後なぜか弁護士になりたくて司法試験に挑戦するも、合格に至らないまま撤退。紆余曲折の末、2010年よりフリーライターの看板を掲げています。