

目次
家族旅行はお金のムダ遣いではない3つの理由
将来が不安だと、家計はどうしても「とにかく貯める」に寄っていきます。でも貯金は手段で、目的は家族が安心して暮らすこと。使うお金をムダと決めつけていないか、まず見直してみましょう。
家計は「使う」まで含めて考えるから
お金は「増やす」「守る」だけでなく、「使う」まで含めて考えるものです。貯まった金額の大きさと、暮らしの満足度は必ずしも一致しないからですね。
筆者は、次の6つには積極的にお金を使ってよいと考えています。
- ・家族との思い出
- ・子どもの教育
- ・健康
- ・時間を買うこと
- ・新しい経験
- ・自分への投資
家族旅行は、このうち「思い出」と「経験」にあたります。まっさきに削る支出ではなく、むしろ優先して使ってよいお金ですよ。
子どもと旅行できる時期は限られるから
家族旅行には、期限があります。子どもが親と一緒に出かけてくれるのは、長くても10年ほど。部活動や友だちとの予定が増えれば、家族の旅行はあっという間に減ります。お金は働けば貯め直せますが、子どもが小さい時期は戻ってきません。「今しかできない」ことには、値段がつけにくいです。
旅行の経験は子どもの成長につながるから
旅行で得られる経験は、子どもにとっての学びでもあります。知らない土地の景色、初めて話す人、食べたことのない料理。教材やドリルでは買えない体験ですよね。
公立小学校に通うお子さんの学習費は、授業料以外も含めて年間約33万6千円が目安とされています(参考:文部科学省「令和5年度子供の学習費調査」)。
教育に使うお金と、経験に使うお金は同じ性質のもの。子どもへの投資と考えてよいのではないでしょうか。
貯めるお金と使うお金はどう分ける?
家族旅行したいとはいえ、お金には制限がありますよね。分け方が決まっていないと、旅行のたびに「貯金を削ってしまったのでは」と不安になります。先に線を引いておきましょう。
家計のお金を3つに分ける
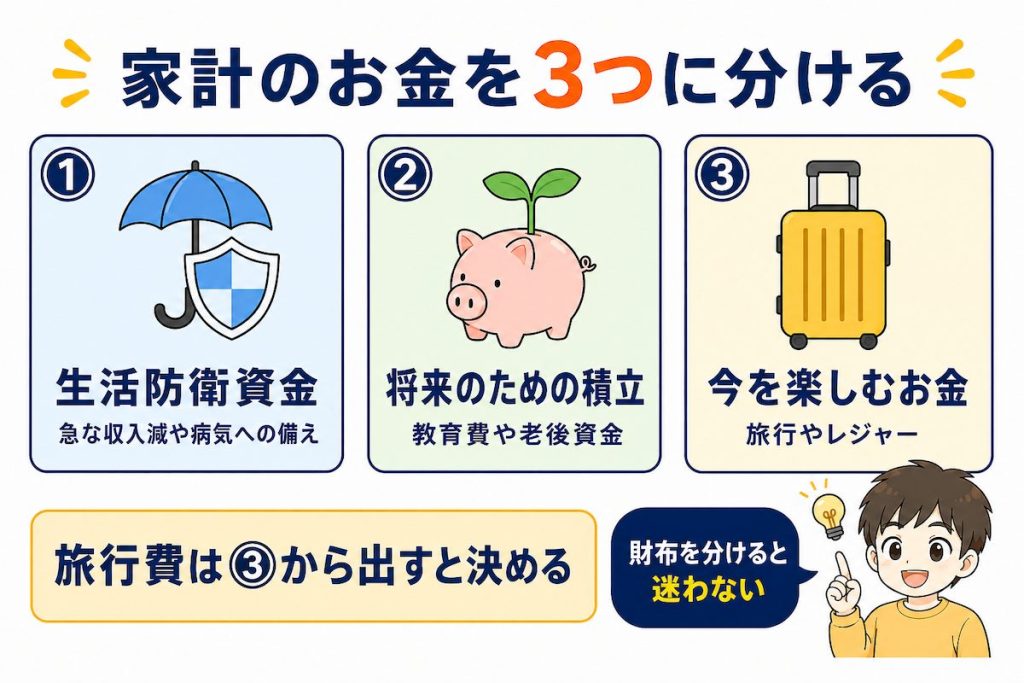
最初にやることは、家計のお金を3つに分けることです。ひとつの財布から出していると、どこまで使ってよいのかが決まらないからですね。
具体的には、次の3つに分けてみましょう。
- ・生活防衛資金(急な収入減や病気への備え)
- ・将来のための積み立て(教育費や老後資金)
- ・今を楽しむお金(旅行やレジャー)
旅行費は3つ目から出すと決めてしまえば、使うときに迷わなくなりますよ。
生活防衛資金と積み立てを先に確保する
3つに分けたら、次は順番をつけます。お給料が入ったら、まず生活防衛資金を確保しましょう。トータルの目安は生活費の半年から1年分です。次に、将来のための積み立てを先取りで確保します。旅行費に手をつけるのは、この2つが終わったあとです。順番さえ守れば、旅行にお金を使っても家計は崩れませんよ。
残ったお金で旅行費の上限を決める
3つ目の「今を楽しむお金」の中で、旅行に使う上限を決めましょう。
ポイントは、1回いくらではなく1年でいくらまでかを決めること。1回ごとに考えると「今回だけは特別」が何度も起きますよね。目安として、国内の宿泊旅行にかかる費用は1人1回あたり約7万1千円という調査結果があります(参考:観光庁「旅行・観光消費動向調査」。2026年1〜3月期の宿泊旅行単価)。
家族4人なら1回20万円を超えます。年間の上限を先に決めておけば、この金額に驚かずにすみますよ。
旅行にお金を使ってよいのはどんな家庭?
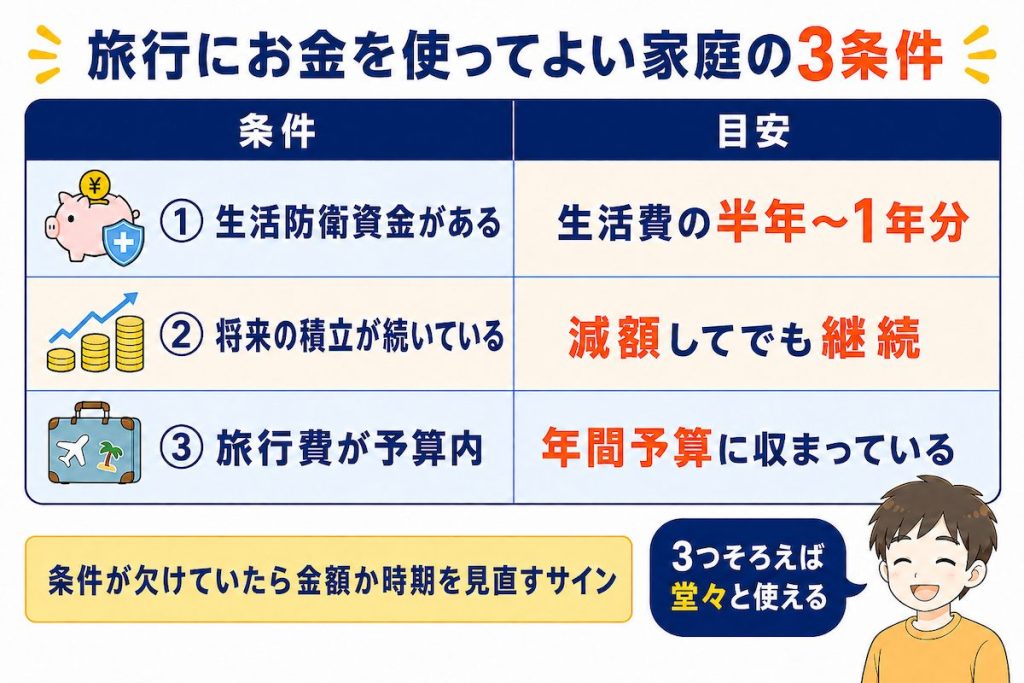
どんな状態なら思い切って使ってよいのでしょうか。判断の目安は次の3つです。
- ・生活防衛資金が半年〜1年分ある
- ・将来の積み立てを続けられている
- ・旅行費が年間予算に収まっている
条件が欠けているなら、金額か時期を見直すサインです。
生活防衛資金が半年〜1年分ある家庭
急な収入減や病気があっても、数カ月は今の暮らしを続けられる備えがあるかどうか。ここが薄いと、旅行後に予想外の出費が重なったとき家計が一気に苦しくなります。たとえば生活費が月30万円のご家庭なら、180万円から360万円が目安です。足りていないなら、旅行より先にこちらを埋めましょう。備えがあるからこそ、安心して使えますよ。
将来の積み立てを続けられている家庭
旅行費をつくるために貯金や積立投資を止めてしまうと、時間を味方につける力が弱まります。長期の資産づくりでは、金額よりも続けた期間がものを言うからですね。大切なのは、苦しいときに「やめる」のではなく「減額して続ける」こと。月3万円が厳しければ月5千円に下げる。この形なら条件を満たします。少額でも続いていれば大丈夫。ゼロにしないことを最優先にしてくださいね。
旅行費が年間予算に収まる家庭
3つ目の条件は、決めた予算の中で払えているかどうかです。カードの分割払いやリボ払いに頼ると手数料の分だけ旅行が高くつき、翌月以降の家計も圧迫しますよね。「ボーナスが入ったら払えばいい」も要注意。金額が変わることがあり、あてにすると計画が崩れます。予算の範囲で払えていないなら、行き先や日程を見直すタイミング。行かないのではなく、行き方を変えるのがコツですよ。
貯金と旅行を両立させるには?
ポイントは「使うお金を先に分けておいて、貯まった分は迷わず使う」こと。仕組みのつくり方を3つご紹介します。
旅行専用の口座で自動的に貯める
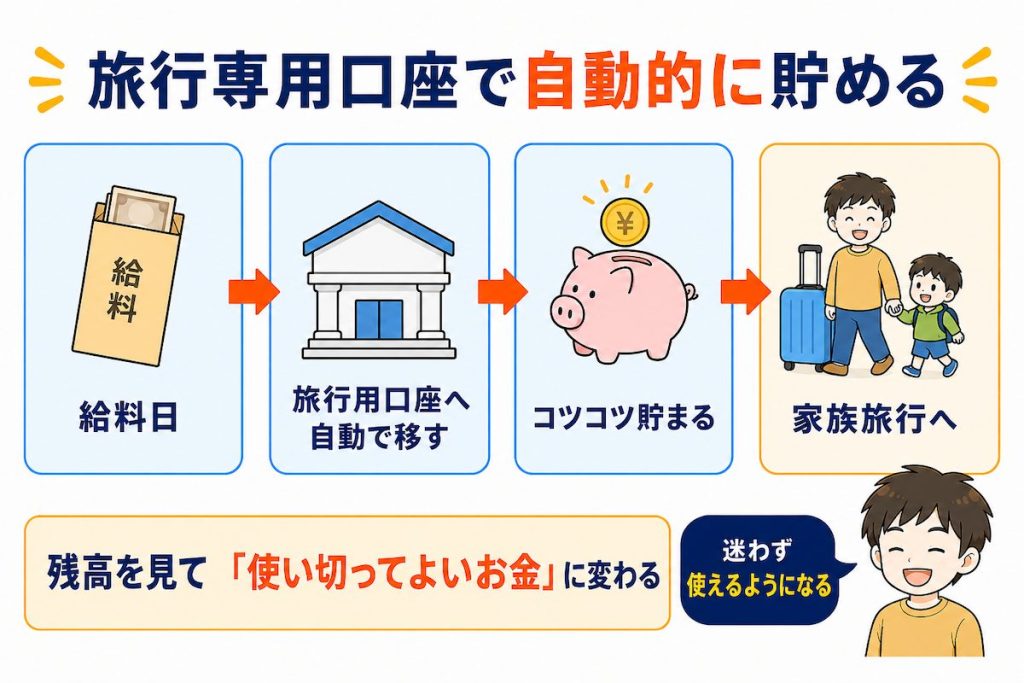
いちばん効果があるのは、旅行専用の口座をつくることです。生活費と同じ口座だと、いくらまで使ってよいのかが見えず、旅行のたびに罪悪感がわいてしまいますよね。やり方は、給料日に旅行用の口座へ自動で移す設定をするだけ。ネット銀行の自動入金サービスが使えます。その口座のお金は「使い切ってよいお金」に変わります。残高を見て決められるので、迷いがなくなりますよ。
予算から毎月の積立額を逆算する
次に決めるのは、毎月いくら積み立てるかです。考える順番は、旅行の予算が先で月々の金額があと。行きたい旅行から逆算するほうが、途中でやめにくいからです。
たとえば預金だけで貯めた場合、次のような金額になります。
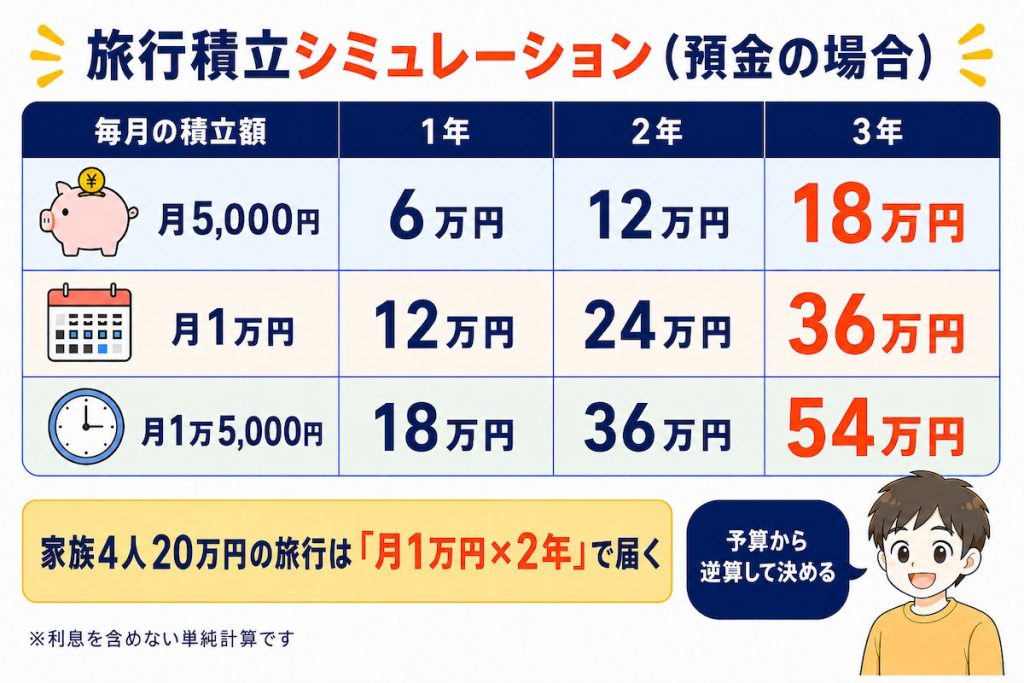
- 月5千円なら、1年で6万円、2年で12万円、3年で18万円
- 月1万円なら、1年で12万円、2年で24万円、3年で36万円
- 月1万5千円なら、1年で18万円、2年で36万円、3年で54万円
家族4人で20万円の旅行なら、月1万円の2年積み立てで届きます。ボーナス頼みの一括払いより、月づみのほうが家計は安定しますよ。
※利息を含めない単純計算です。金融機関や条件により実際の金額は変わります。
予算が厳しい年は行き方を工夫する
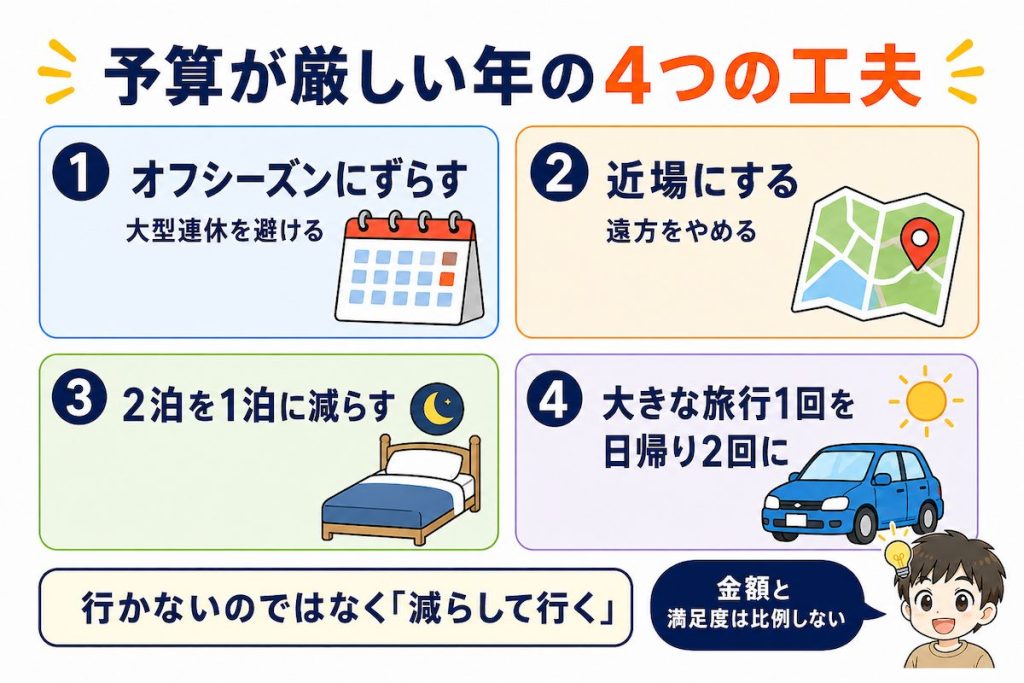
予算が足りない年もありますよね。そんなときは、行かないのではなく減らして行くことを考えましょう。家族で過ごした時間そのものが思い出になるので、金額と満足度は比例しないからです。
工夫の仕方には、たとえば次のようなものがあります。
- ・大型連休を避けてオフシーズンにずらす
- ・遠方をやめて近場にする
- ・2泊を1泊に減らす
- ・大きな旅行1回を、日帰り2回に分ける
同じ宿でも、時期をずらすだけで料金が大きく下がります。お金をかけなくても、思い出はちゃんとつくれますよ。
家族旅行の予算づくりで今日からできること
今日からできることを3つにまとめました。
1年間の旅行予算を決める
まずは年額の上限を決めましょう。1回いくらではなく、1年でいくらまでか。この決め方にすると、使いすぎを防げます。ご家庭で話し合って、10万円でも20万円でも、まず数字を出してみてくださいね。
旅行用口座に自動積み立てを設定する
次に、決めた予算を12で割り、その金額を給料日に別口座へ自動で移す設定をします。手を動かすのは最初の1回だけ。あとは自動で貯まり、旅行の計画そのものが楽しくなりますよ。
積み立ては止めずに減額で調整する
最後に、旅行費のために将来の積み立てを止めないと決めておきましょう。新NISAのつみたて投資枠なども、止めるのではなく金額を下げて続けるのがおすすめです。苦しい時期を「減額」で乗り切れば、家族の思い出も将来の備えも、どちらも手放さずにすみますよ。
まとめ|今の思い出も将来の安心も守る
家族旅行はムダ遣いではありません。お金は「増やす」「守る」だけでなく「使う」まで含めて考えるもので、家族との思い出は積極的に使ってよいお金です。
大切なのは順番です。家計のお金を3つに分け、生活防衛資金と将来のための積み立てを確保したうえで旅行費を決めましょう。
生活防衛資金が半年〜1年分あり、積み立てが続いていて、年間予算に収まっているなら、堂々と使って大丈夫。苦しいときは止めず、減額で調整してくださいね。
旅行専用の口座に自動で積み立てれば、貯金と旅行は両立できます。今年の旅行予算を決めるところから、始めてみませんか?
↓↓こちらの連載もおすすめ↓↓
※画像はすべて著者提供
記事執筆

ミライズFPオフィス代表を務める独立系ファイナンシャルプランナー(FP)。2児の父親でもあり、自身の子育て経験を活かし、子育て世帯の家計管理や資産形成をわかりやすく伝えることを得意としている。金融メディアでの執筆・監修など、活動の幅は多岐にわたる。